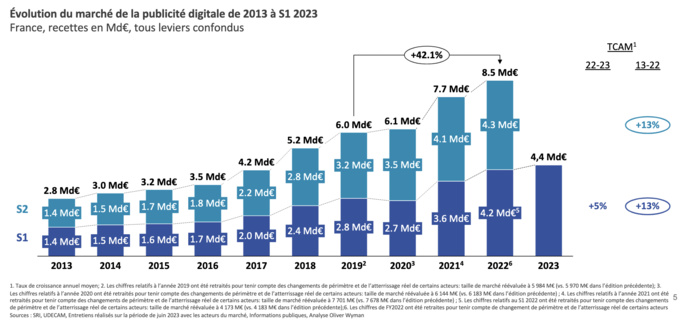
Le SRI et l’UDECAM publient le 30e Observatoire de l’e-pub, réalisé par le cabinet Oliver Wyman. Cette étude de référence, initiée par le SRI en 2009, analyse l’évolution et la répartition du chiffre d’affaires de la publicité digitale en France. Au 1er semestre 2023, la croissance de la publicité digitale en France ralentit mais reste positive, à +5% versus S1 2022.
Vous aimerez aussi
-
 Pourquoi la couverture publicitaire replace la radio AM/FM au centre du jeu
-
Bauer Media signe un partenariat de deux ans avec McDonald’s pour 'Hits Radio Breakfast'
-
54.8% des auditeurs américains de podcasts estiment qu'il y a trop de publicité
-
États-Unis : les dépenses publicitaires locales dépassent les prévisions initiales de BIA
-
NRJ Global mesure la satisfaction des visiteurs du Summer Tour 2026
Selon leur typologie, les acteurs du Display connaissent des dynamiques très hétérogènes au 1er semestre. Il est à noter qu’avec un 1er semestre 2022 particulièrement dynamique, l’effet de base se ressent nettement sur les évolutions. Pour le secteur TV & Radio, les broadcasters affichent la plus forte croissance, +14%, et pèsent pour 16% du Display (136 M€). Le Streaming vidéo & musical, avec +7%, affiche une croissance moins importante que ces derniers semestres. Ils comptent pour 31% du Display (257M€).
Les différents segments Display évoluent également de manière contrastée. L’Audio digital, encore petit au sein du Display (5%), continue sa belle percée, avec +39% (42 M€). La Vidéo5, fait majeur, franchit le cap des 51% de part du Display. La croissance à +6% démontre une forte appétence pour ce format (418 M€).
Les différents segments Display évoluent également de manière contrastée. L’Audio digital, encore petit au sein du Display (5%), continue sa belle percée, avec +39% (42 M€). La Vidéo5, fait majeur, franchit le cap des 51% de part du Display. La croissance à +6% démontre une forte appétence pour ce format (418 M€).


Des performances contrastées selon les typologies d’acteurs Display


La Vidéo franchit le cap des 50% du Display, l’Audio en forte hausse, le Classique et les OPS en baisse


L’Audio Digital affiche encore ce semestre une forte croissance (+39%)


En croissance de +1% au S1 2023 vs S1 2022, le Natif pèse désormais 30% du Display